瑞银:电子布紧缺或延续,焦煤与铝的供应拐点渐近
发布时间:2026-09-18 10:23:12 浏览:29
瑞银这场专家交流传递出的信号是:电子布供应紧张可能持续至2027年,焦煤供应有望从2026年第四季度起缓解,而铝市场短期仍有支撑,但2028年的供应过剩风险正在上升。
文末扫码订阅专栏,获取完整内容与机构级金银铜原油农产品一手追踪。
1/电子玻纤:市场供应紧张的局面可能持续至2027年
卓创资讯(SCI99)的刘女士预计,到2026年底,电子布价格将超过每米16元,供应瓶颈可能持续至2027年第四季度。 电子布生产商认为,每米15元左右可能是价格上限;但在供应持续短缺的情况下,覆铜板生产商似乎能够承受更高的价格。
设备国产替代仍可能改变市场格局,但目前国产织机和纱线产品在良品率、稳定性及质量方面,仍未达到高端应用的要求。国产产品要实现有实质意义的市场渗透,可能还需要一至两年,而且初期应主要集中在低端产品。与此同时,工业布替代方案能够覆盖的应用场景有限,质量也存在约束, 因此不太可能明显缓解当前的供需失衡。
2/焦煤:供应仍受限制,预计从2026年第四季度起缓解
的侯先生预计,2026年山西焦煤产量将同比下降10%—15%,全国焦煤产量降幅约为5%—8%。持续推进的反腐行动加大了安全检查力度,使煤矿复产进度明显慢于通常的事故后恢复周期。不过,从10月起,能源安全很可能重新成为政策优先事项,第四季度产量应会明显恢复,尤其是那些既可用于炼焦、也可转入动力煤市场的过渡煤种。
全国原煤产量预计将从目前相当于事故前水平的75%,恢复至年底的85%。进口方面,受政治紧张局势和柴油短缺影响,自8月中旬以来,蒙古煤到货量大幅下降;但这些扰动一旦缓解,进口量可能迅速反弹。
专家预计,2026年蒙古对中国的焦煤出口量为7,600万—8,000万吨。澳大利亚煤炭在6月至8月大量流入后,预计第四季度进口量将有所回落,而目前较高的港口库存,很可能足以满足截至10月底的需求。 随着价格上涨势头放缓、竞拍流拍增多,焦煤价格已开始走弱。
不过,日均236万吨的高位生铁产量应会继续支撑需求,降低焦煤价格大幅回调的风险。 展望2026年之后,专家预计,随着安全检查行动回归常态,供应将恢复增长;较高的盈利水平还可能促使民营煤矿超产,这意味着焦煤价格预计从2027年起走低。
3/铝:短期受海外供应瓶颈支撑,2028年供应过剩风险上升
(Aladdiny)的刘先生认为, 海外铝项目面临落地执行风险,新增产能投放因此延后,为2026年至2027年的市场提供支撑,但到2028年,供应过剩的风险将逐步上升。
在印度尼西亚,更严格的境外直接投资(ODI)审批要求、电解铝厂等待自备燃煤机组投运所带来的电力约束,以及钢铁产品进口配额、冶炼设备采购周期延长等供应链瓶颈,正在推迟项目进度。哈萨克斯坦和安哥拉的扩产计划也面临监管和电网供电方面的限制。
相比之下,中东铝厂的复产正在加快。霍尔木兹海峡周边运输受阻后开发的新物流路线,已使原材料供应链和出口运输部分恢复;维修设备的本地采购,也提高了运营的灵活性。更重要的是,尽管地缘政治担忧仍未消退,较高的铝价仍在增强Alba和EGA等生产商的复产动力。
总体来看, 预计,2026年全球铝市场仍将存在超过100万吨的供应缺口,2027年则转为小幅过剩,过剩量约为10万—20万吨。不过,如果没有进一步的政策限制,需求每年增长2%—3%、供应每年增长3%—4%的组合,可能使2028年的供应过剩进一步扩大。根据660万吨边际产能测算 约占全球在运行产能的10% 专家估计,以中国到岸价(CFR China)计,边际成本对应的价格支撑位约为每吨2,700美元。
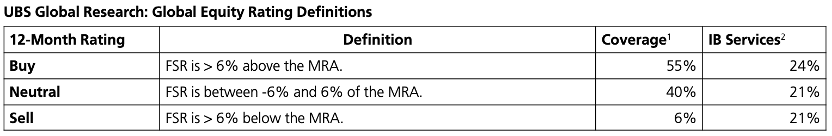 图:瑞银全球股票研究评级定义、各评级覆盖公司占比及投行业务服务占比(截至2026年6月30日)
来源:地心共振
本文来源于网络,版权归原作者所有,且仅代表原作者观点,转载并不意味着环保再生国际平台赞同其观点,或证明其内容的真实性、完整性与准确性,本文所载信息仅供参考,不作为环保再生国际平台对客户的直接决策建议。转载仅为学习与交流之目的,如无意中侵犯您的合法权益,请及时与本司联系处理。