环保再生国际平台有限公司
来源:华安期货投研
核心观点:
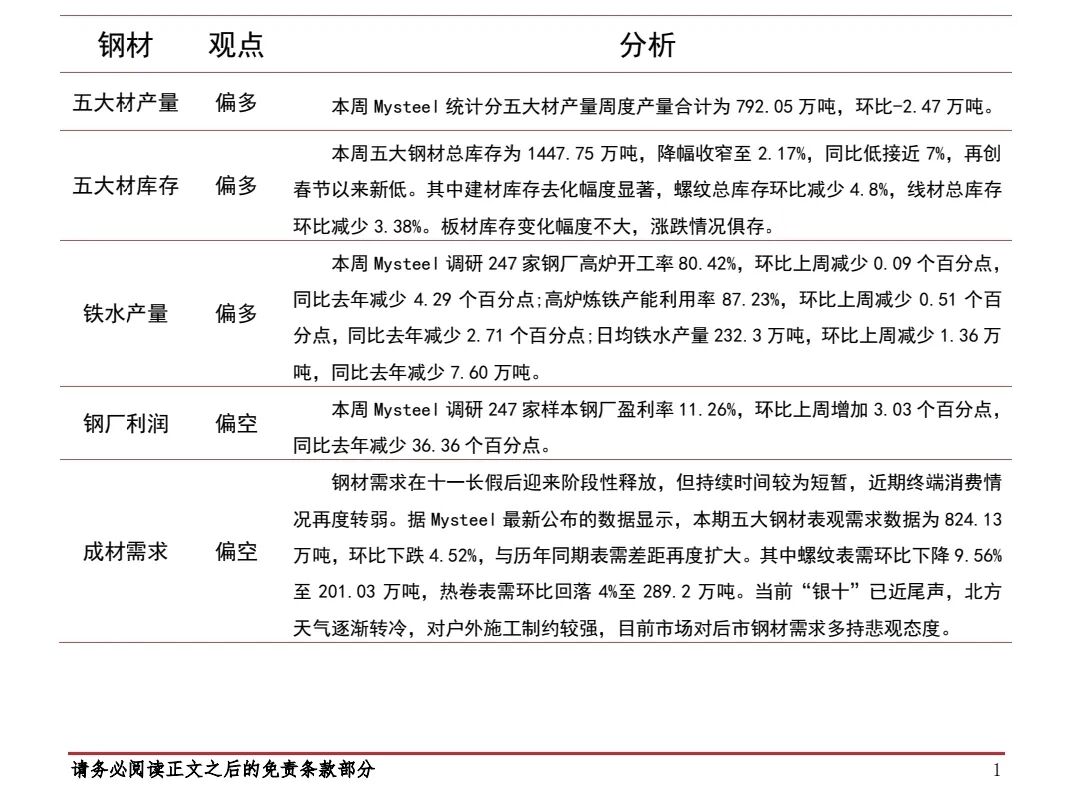
供应端,本周五大材产量环比小幅回落 0.31%,总库存环比下降 2.17%,当前钢材产量整体处于低位、库存延续去化,对基本面形成一定支撑;但钢厂开工及采购意愿偏弱,或将放大黑色产业链负反馈压力,对板块价格形成压制。需求端,本周五大材表观需求回落,环比下滑 4.52%,分品种螺纹、热卷(3668, -61.00, -1.64%)表需分别环比下行 9.56%、4.00%,表观消费再度走弱,需求回暖的持续性存疑,市场情绪承压;叠加北方气温逐步走低,户外施工约束增强,后续建材现实需求仍存在走弱风险,钢价易受到拖累。
综合来看,煤炭供给不断修复,遏制煤价上涨势头,进而松动钢材成本端支撑,叠加当前供给端钢厂亏损但仍维持抗亏生产的基本面,成本支撑走弱将进一步压缩钢价上方空间,中长期钢材价格大概率延续承压回调态势。后续需关注煤价回落幅度对钢厂亏损压力及减产节奏的传导效应,若亏损持续扩大触发钢厂大规模减产,或对钢价形成底部托底。
市场展望:区间震荡,偏弱为主
本文来源于网络,版权归原作者所有,且仅代表原作者观点,转载并不意味着环保再生国际平台赞同其观点,或证明其内容的真实性、完整性与准确性,本文所载信息仅供参考,不作为环保再生国际平台对客户的直接决策建议。转载仅为学习与交流之目的,如无意中侵犯您的合法权益,请及时与本司联系处理。